Voordelen van alle aard: hoe anticipeert u op de nieuwe fiscale grens van 20%?
5 oktober 2026
Een bedrijfswagen, woning, computer, internetverbinding of aandelenopties: voordelen van alle aard, kortweg VAA, maken deel uit van heel wat verloningspakketten. Sinds inkomstenjaar 2026 is het gebruik ervan echter strenger fiscaal omkaderd.
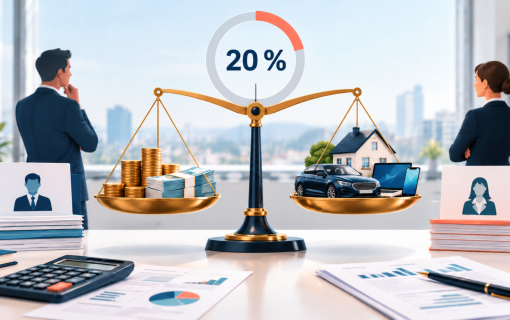
De wet van 15 juli 2026 voert het begrip “bovenmatig deel van de voordelen van alle aard” in. Wanneer forfaitair geraamde voordelen meer dan 20% van de belastbare bezoldigingen vertegenwoordigen, kan het gedeelte boven die grens fiscale gevolgen hebben voor de werkgever of vennootschap.
De regeling is van toepassing vanaf aanslagjaar 2027 en verplicht ondernemingen om het verloningspakket in zijn geheel te bekijken. 🔎
Een globale grens van 20%
De maatregel heeft betrekking op voordelen van alle aard waarvan de belastbare waarde forfaitair wordt bepaald door de fiscale regelgeving.
Er is sprake van een overschrijding wanneer het totaal van deze voordelen meer bedraagt dan 20% van de totale belastbare bezoldigingen die tijdens het betrokken belastbare tijdperk zijn toegekend. Alleen het gedeelte boven deze grens wordt als bovenmatig beschouwd.
De berekening gebeurt niet voordeel per voordeel en evenmin per individuele begunstigde. Er wordt globaal gerekend, maar wel afzonderlijk voor twee categorieën:
- de forfaitair geraamde VAA van werknemers worden vergeleken met de totale belastbare bezoldigingen van alle werknemers;
- de forfaitair geraamde VAA van bedrijfsleiders worden vergeleken met de totale belastbare bezoldigingen van alle bedrijfsleiders.
Een beschikbare marge bij de werknemers kan dus geen overschrijding bij de bedrijfsleiders compenseren, en omgekeerd. De fiscale fiches 281.10 en 281.20 vormen in de praktijk nuttige vertrekpunten voor de berekening.
Welke voordelen tellen mee?
Niet elk voordeel van alle aard valt onder de nieuwe regeling.
Alleen voordelen waarvan de belastbare waarde forfaitair wordt bepaald, komen in de teller van de verhouding terecht. Afhankelijk van de concrete situatie kan het onder meer gaan om:
- het privégebruik van een bedrijfswagen;
- het privégebruik van een computer, tablet, telefoon of internetverbinding;
- de kosteloze terbeschikkingstelling van een woning;
- bepaalde voordelen voor verwarming of elektriciteit;
- bepaalde renteloze leningen of leningen tegen een verlaagd tarief;
- aandelenopties die forfaitair worden gewaardeerd volgens de wet van 26 maart 1999.
Voordelen die op basis van hun werkelijke waarde worden belast, blijven buiten de teller. De juiste fiscale kwalificatie is dan ook cruciaal: voordelen die economisch op elkaar lijken, kunnen anders worden behandeld naargelang de toepasselijke waarderingsmethode.
Vrijgestelde sociale voordelen, zoals maaltijdcheques of ecocheques die aan de wettelijke voorwaarden voldoen, mogen bovendien niet worden verward met belastbare voordelen van alle aard.
Wat zijn de gevolgen van een overschrijding?
Voor voordelen die aan werknemers worden toegekend, geldt een afzonderlijke aanslag van 7,5% op uitsluitend het bovenmatige gedeelte. Deze last wordt, afhankelijk van het toepasselijke belastingstelsel, gedragen door de werkgever, vennootschap of betrokken belastbare entiteit. De maatregel verhoogt op zichzelf niet de waarde van het voordeel die bij de werknemer wordt aangegeven.
Voor vennootschappen die bovenmatige forfaitaire voordelen aan bedrijfsleiders toekennen, geldt een ander mechanisme. Een overschrijding kan leiden tot het verlies van het verlaagde tarief in de vennootschapsbelasting, voor zover de vennootschap anders aan de voorwaarden voor dat tarief zou voldoen.
Voor bedrijfsleiders kan de financiële impact bijgevolg aanzienlijk zijn. De sanctie wordt immers niet evenredig berekend op het bedrag van de overschrijding, maar bestaat uit de uitsluiting van het verlaagde tarief. ⚠️
Een concreet rekenvoorbeeld
Stel dat een vennootschap vijf werknemers in dienst heeft. Hun totale belastbare bezoldigingen, inclusief VAA, bedragen in 2026 samen 500.000 euro. De forfaitair geraamde voordelen bedragen 110.000 euro.
De toegelaten grens bedraagt:
500.000 euro × 20% = 100.000 euro
Het bovenmatige gedeelte is bijgevolg:
110.000 euro – 100.000 euro = 10.000 euro
De afzonderlijke aanslag van 7,5% bedraagt dan:
10.000 euro × 7,5% = 750 euro
Dezelfde vennootschap telt ook twee bedrijfsleiders. Hun totale belastbare bezoldigingen bedragen 140.000 euro, waarvan 22.000 euro uit forfaitair geraamde voordelen bestaat.
De grens bedraagt:
140.000 euro × 20% = 28.000 euro
De voordelen van 22.000 euro blijven onder deze grens. Voor de categorie van de bedrijfsleiders is er dus geen overschrijding.
Dit voorbeeld toont waarom beide categorieën gescheiden moeten blijven. De overschrijding bij de werknemers heeft geen rechtstreekse invloed op de berekening voor de bedrijfsleiders.
Waarom controleert u de verhouding best vóór de afsluiting?
Wie tot het einde van het boekjaar wacht, heeft mogelijk weinig tijd om nog te reageren. De waarde van bepaalde voordelen kan tijdens het jaar veranderen. Ook variabele bezoldigingen, bonussen, personeelswissels en afwezigheden kunnen de verhouding beïnvloeden.
Een tussentijdse controle maakt duidelijk of de grens van 20% in zicht komt en welke oplossingen kunnen worden onderzocht. Een aanpassing van het verloningspakket moet uiteraard steeds rekening houden met contractuele afspraken, het arbeidsrecht en de toepasselijke fiscale regels.
Een degelijke analyse omvat onder meer:
- alle toegekende voordelen inventariseren;
- de fiscale waarderingsmethode van elk voordeel bepalen;
- werknemers en bedrijfsleiders van elkaar scheiden;
- de bedragen op de fiscale fiches controleren;
- de verhouding op verschillende momenten van het jaar simuleren;
- de kostprijs van een mogelijke overschrijding ramen;
- de overige voorwaarden voor het verlaagde vennootschapstarief afzonderlijk toetsen.
Om te onthouden
De grens van 20% verbiedt ondernemingen niet om voordelen van alle aard toe te kennen. Ze vormt een fiscale veiligheidsgrens die een zeker evenwicht tussen bezoldigingen en forfaitair geraamde voordelen moet bewaren.
Bij werknemers leidt het bovenmatige gedeelte in principe tot een afzonderlijke aanslag van 7,5%. Bij bedrijfsleiders kan de vennootschap het verlaagde tarief in de vennootschapsbelasting verliezen. Door deze verschillende gevolgen is een afzonderlijke berekening per categorie onmisbaar.
Met een duidelijke inventaris van de verloningspakketten en een simulatie tijdens het jaar kunnen gevoelige situaties tijdig worden opgespoord. 📊
Wilt u uw verhouding van 20% laten controleren of de gevolgen voor uw verloningspakketten berekenen? Neem dan contact met ons op. Wij helpen u graag om uw concrete situatie te analyseren met aandacht voor uw fiscale stelsel en beschikbare gegevens.
Bronnen
Recente artikelen
Blijf op de hoogte door ons nieuws te volgen.


Wilt u ons nieuws in uw inbox ontvangen?