Plafonds CREG du quatrième trimestre 2026 pour la recharge à domicile des voitures de société
12 octobre 2026
Du 1er octobre au 31 décembre 2026, les employeurs peuvent utiliser de nouveaux montants forfaitaires maximaux pour rembourser l’électricité consommée lors de la recharge à domicile d’une voiture de société. Les plafonds s’élèvent à 32,25 centimes d’euro par kWh en Région flamande, 36,88 centimes en Région de Bruxelles-Capitale et 37,79 centimes en Région wallonne.
Ces montants offrent une méthode pratique pour approcher les frais d’électricité réels du travailleur. Ils ne constituent toutefois ni un remboursement automatique ni un tarif obligatoire. L’employeur peut appliquer un montant inférieur, pour autant que sa méthode respecte les conditions fiscales et sociales et qu’elle repose sur une consommation mesurable et vérifiable.
Les plafonds applicables du 1er octobre au 31 décembre 2026
La circulaire 2026/C/86 du 11 septembre 2026 fixe les montants maximaux du quatrième trimestre. Le plafond dépend en principe du domicile du travailleur ou du dirigeant d’entreprise :
- Région flamande : 32,25 centimes d’euro par kWh, soit 0,3225 euro par kWh ;
- Région de Bruxelles-Capitale : 36,88 centimes d’euro par kWh, soit 0,3688 euro par kWh ;
- Région wallonne : 37,79 centimes d’euro par kWh, soit 0,3779 euro par kWh.
Par rapport au troisième trimestre 2026, le plafond augmente très légèrement en Flandre, de 32,22 à 32,25 centimes par kWh. Il recule à Bruxelles, de 37,19 à 36,88 centimes, et en Wallonie, de 37,83 à 37,79 centimes. Une mise à jour des paramètres de paie ou de la plateforme de gestion des recharges est donc nécessaire à partir du 1er octobre.
Pourquoi le remboursement doit correspondre aux frais de recharge
Lorsqu’un employeur met une voiture de société électrique ou hybride rechargeable à la disposition d’un travailleur, l’usage privé du véhicule donne lieu à un avantage de toute nature. Le remboursement de l’électricité utilisée à domicile pour recharger cette voiture constitue, en principe, un avantage distinct.
L’administration accepte néanmoins que ce remboursement soit intégré au traitement de la voiture de société sans avantage imposable supplémentaire si plusieurs conditions sont réunies. Le remboursement doit notamment porter sur l’électricité réellement utilisée pour le véhicule mis à disposition et être prévu dans la car policy ou dans un accord applicable. La consommation doit pouvoir être établie de manière fiable.
En pratique, calculer le coût exact de chaque recharge peut devenir complexe. Le prix dépend du contrat d’énergie, des plages horaires, d’un éventuel tarif dynamique, de panneaux solaires, d’une batterie domestique ou encore du tarif capacitaire. Pour alléger cette charge administrative, le fisc autorise l’utilisation d’un montant fixe par kWh. Ce forfait sert à calculer les frais réels, à condition de ne pas dépasser le plafond CREG applicable.
Les conditions à sécuriser dans votre procédure
Le plafond CREG ne suffit pas, à lui seul, à justifier le remboursement. L’employeur doit pouvoir relier le nombre de kWh remboursés à la recharge de la voiture de société au domicile du bénéficiaire. Une borne communicante peut transmettre ces données, mais d’autres moyens de mesure vérifiables, comme un compteur intermédiaire, peuvent aussi convenir.
La circulaire 2026/C/68 a en outre apporté des précisions sur l’exactitude des mesures. Il est donc prudent de conserver les relevés de consommation, la méthode de calcul, le tarif appliqué, la période concernée et le lien avec le véhicule. Cette documentation permet de démontrer que le remboursement couvre des frais propres à l’employeur et qu’il ne finance pas la consommation électrique privée du ménage.
Une procédure interne claire devrait au minimum préciser :
- les véhicules et les bénéficiaires concernés ;
- le dispositif utilisé pour mesurer les kWh ;
- le tarif régional ou uniforme retenu ;
- la fréquence des remboursements et les justificatifs conservés ;
- la date à laquelle chaque nouveau tarif trimestriel entre en vigueur. ✓
Tarif régional ou tarif uniforme
L’employeur peut appliquer le plafond correspondant à la Région du domicile de chaque travailleur. Cette approche reflète les différences régionales du prix moyen de l’électricité, mais elle demande un paramétrage distinct pour les travailleurs domiciliés en Flandre, à Bruxelles et en Wallonie.
Une autre option consiste à utiliser un seul tarif pour tous les bénéficiaires, sans tenir compte de leur domicile. Dans ce cas, l’entreprise doit retenir le plafond régional le plus bas. Pour le quatrième trimestre 2026, ce plafond uniforme est donc de 32,25 centimes d’euro par kWh. Le choix d’une méthode uniforme vaut pour toute l’année civile : il ne peut pas être modifié trimestre par trimestre en fonction du tarif le plus avantageux.
Un exemple concret de remboursement
Prenons un travailleur dont le système de mesure enregistre 250 kWh de recharge admissible entre octobre et décembre 2026. Au plafond régional, le remboursement maximal atteint 80,63 euros en Flandre, 92,20 euros à Bruxelles et 94,48 euros en Wallonie, après arrondi au centime. Si l’entreprise a opté pour un tarif uniforme, le maximum est de 80,63 euros, quel que soit le domicile du travailleur.
Cet exemple illustre un plafond, pas une somme due dans tous les cas. L’employeur peut rembourser moins. Il doit aussi appliquer les règles prévues dans sa politique automobile et exclure toute consommation qui ne concerne pas la voiture de société.
Ce que les employeurs doivent faire avant octobre
Avant le premier remboursement du quatrième trimestre, vérifiez le tarif enregistré dans le logiciel de paie ou la plateforme de recharge. Contrôlez également que le choix entre tarifs régionaux et tarif uniforme correspond à la méthode retenue pour l’ensemble de 2026. Enfin, assurez-vous que les relevés identifient correctement la période de consommation : une recharge du mois de septembre relève encore du plafond du troisième trimestre.
Une vérification rapide de la car policy, des conventions individuelles et du processus de validation peut éviter des écarts entre la règle écrite et le traitement effectif. Les instructions de l’ONSS s’alignent sur le cadre fiscal pour les montants admis, tout en indiquant que sa position sur le nouveau système reste, à ce jour, temporaire jusqu’à la fin de 2026.
Conclusion
Les plafonds CREG du quatrième trimestre 2026 sont désormais définitifs : 32,25 centimes par kWh en Flandre, 36,88 centimes à Bruxelles et 37,79 centimes en Wallonie. Ils simplifient le remboursement de la recharge à domicile, mais ne remplacent ni une mesure fiable de la consommation ni une procédure correctement documentée.
Vous souhaitez vérifier votre méthode de remboursement, adapter votre car policy ou appliquer correctement les nouveaux plafonds ? Contactez-nous : nous vous aiderons à mettre votre procédure en conformité avec les règles fiscales et sociales applicables.
Sources
• Circulaire 2024/C/77 du 5 décembre 2024 relative au remboursement des frais d’électricité par l’employeur pour la recharge à domicile d’une voiture d’entreprise
• Circulaire 2025/C/38 relative au montant fixe maximal par kWh pour le troisième trimestre 2025 et à l’application permanente du régime
• Circulaire 2026/C/68 relative au montant fixe maximal par kWh pour le troisième trimestre 2026 et à l’exactitude des mesures
• Circulaire 2026/C/86 du 11 septembre 2026 relative au montant fixe maximal par kWh pour le quatrième trimestre 2026
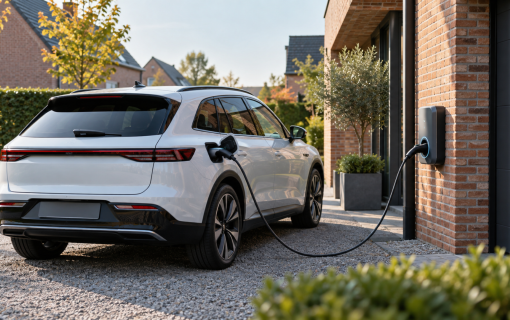
Articles récents
Restez informés en suivant nos actualités.



Envie de recevoir nos actualités dans votre boite mail ?